天承科技冲刺科创板IPO 募资4亿元加码专用化学产品销售,国产电子化学品龙头蓄势待发
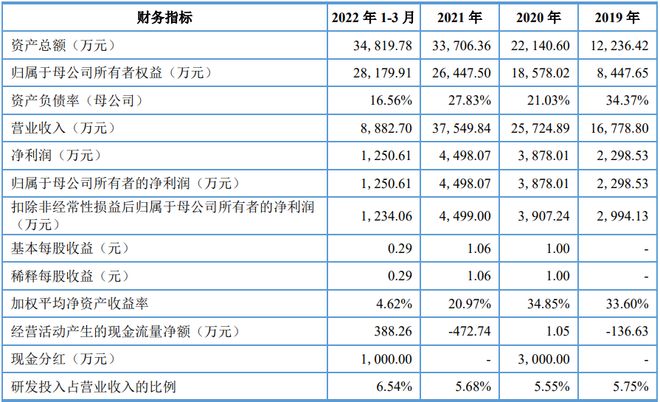
上海天承科技股份有限公司(以下简称“天承科技”)披露了科创板IPO招股说明书(申报稿),拟冲击上交所科创板上市,预计募集资金4亿元。作为一家专注于专用化学产品研发、生产和销售的高新技术企业,天承科技此次IPO引发市场广泛关注。本文将从公司业务、募资用途、行业前景及风险因素等维度,对天承科技的上市前景进行分析。
一、公司概况:深耕专用化学产品领域,电子化学品是其核心
天承科技主营业务为专用化学产品的研发、生产与销售,产品主要应用于印制电路板(PCB)制造领域,涵盖水平沉铜专用化学品、电镀专用化学品、化学沉锡专用化学品等,属于电子化学品细分赛道。电子化学品是电子工业中的关键基础材料,广泛应用于集成电路、PCB、显示面板等制造环节,技术壁垒高、客户认证周期长、产品附加值大。
从收入结构看,公司专用化学产品销售是其主要收入来源。其中,水平沉铜专用化学品是核心产品,主要用于PCB制造中的孔金属化环节,是决定PCB可靠性的关键工序。公司凭借配方技术和工艺服务能力,已与多家知名PCB企业建立合作关系,在国产替代浪潮中占据一定先发优势。
二、募资4亿元:聚焦产能扩张与技术升级
根据招股说明书,天承科技本次拟公开发行股票并在科创板上市,预计募集资金4亿元,主要用于以下方向:
- 专用化学产品生产基地建设项目:扩大水平沉铜专用化学品、电镀专用化学品等主力产品的产能,缓解现有产能瓶颈,满足下游客户日益增长的需求;
- 研发中心建设项目:加强在高端电子化学品领域的技术储备,重点攻关集成电路先进封装、高频高速PCB等高端应用场景所需的新材料;
- 补充流动资金:优化财务结构,增强公司抗风险能力和市场拓展能力。
募资投向清晰表明,公司希望借助资本市场力量,进一步巩固在PCB专用化学品领域的市场地位,同时向更高端的电子化学品领域延伸。
三、行业前景:国产替代与下游需求双轮驱动
从行业逻辑看,天承科技所处的电子化学品赛道具备较好的成长性。
一方面,国产替代空间广阔。全球电子化学品市场长期由安美特、陶氏、麦德美等外资企业主导,尤其在高端PCB和集成电路制造用化学品领域,进口依赖度较高。在中美科技博弈和供应链安全需求推动下,下游客户对国产电子化学品的验证和导入意愿显著增强,为天承科技等本土企业提供了历史性机遇。
另一方面,下游PCB与集成电路产业持续发展。PCB是电子信息产业的基础元件,5G通信、汽车电子、服务器、消费电子等领域的需求增长,带动PCB产量和高端化升级,从而拉动上游专用化学品的配套需求。先进封装、人工智能芯片等新兴领域也对电子化学品提出更高要求,市场空间持续扩容。
在此背景下,天承科技若能借助IPO资本平台突破产能和技术瓶颈,有望进一步提升市场份额和盈利能力。
四、需关注的风险因素
尽管行业前景向好,天承科技的IPO之路仍面临多重考验。
客户集中度较高。招股书显示,公司前五大客户销售占比较高,若主要客户合作关系发生重大不利变化或需求下滑,将对公司业绩造成不利影响。
技术迭代与研发风险。电子化学品技术更新快,下游客户对产品性能要求不断提高,公司需持续加大研发投入。若研发方向判断失误或技术创新滞后,可能导致产品竞争力下降。
第三,原材料价格波动风险。公司主要原材料包括各类树脂、金属盐、添加剂等,部分原料价格受国际大宗商品价格影响,若原材料价格大幅波动,可能挤压公司毛利率。
第四,科创板审核风险。当前监管对科创板IPO企业的科创属性、研发投入占比、技术先进性等要求趋严,天承科技能否顺利通过审核仍存在不确定性。
公司还应关注行业竞争加剧、客户认证周期长以及扩产后的产能消化问题,这些都将检验其经营管理能力。
五、
天承科技拟募资4亿元、冲刺科创板上市,是专用化学产品领域尤其是在电子化学品细分赛道上寻求做大做强的重要尝试。随着国产替代的持续推进和下游PCB产业的稳步发展,公司拥有一定的成长土壤和先发优势。若IPO顺利落地,募投项目有助于公司扩大专用化学产品的产销规模,增强技术研发实力。但投资者也需审慎看待其客户集中、技术迭代和市场竞争等风险,理性评估公司质地与上市进展。
如若转载,请注明出处:http://www.yidcweb.com/product/39.html
更新时间:2026-10-26 14:14:18